da Luca Biscione | Lug 19, 2026 | Uncategorized
CBAM 2026: l’onere regolatorio diventa strutturale
Cosa cambia per le imprese e cosa cambia per la consulenza direzionale
1. Cosa cambia dal 1° gennaio 2026
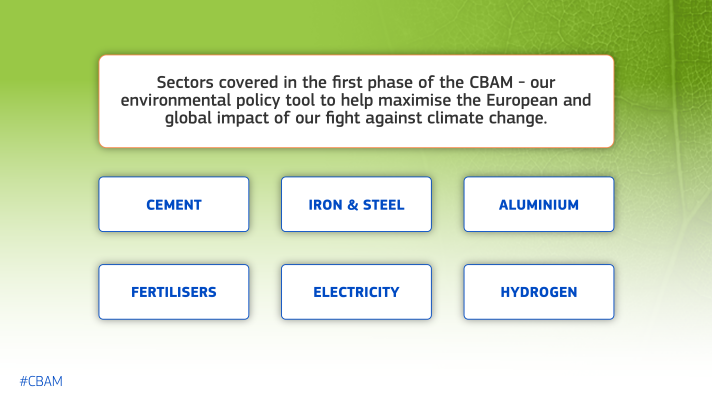
Il CBAM (Carbon Border Adjustment Mechanism), introdotto dal Regolamento UE 2023/956, ha chiuso la fase transitoria — 1° ottobre 2023-31 dicembre 2025, fatta di soli obblighi dichiarativi — ed è entrato nella fase definitiva dal 1° gennaio 2026. Da questa data gli importatori di ghisa, ferro, acciaio, alluminio, cemento, fertilizzanti, elettricità e idrogeno devono registrarsi come “dichiaranti autorizzati” (domande entro il 31 marzo 2026) e calcolare le emissioni incorporate nei prodotti importati da paesi extra-UE.
Un punto va chiarito subito, perché la comunicazione corrente genera confusione: l’obbligo di acquisto effettivo dei certificati CBAM — il vero costo finanziario — non parte nel 2026. Il Regolamento di Semplificazione (UE) 2025/2083, approvato in ottobre 2025 nell’ambito del pacchetto Omnibus, ha spostato l’apertura della piattaforma di vendita dei certificati a febbraio 2027, con acquisti trimestrali obbligatori pari ad almeno il 50% delle emissioni incorporate a partire dal primo trimestre 2027. La dichiarazione annuale relativa alle importazioni 2026 slitta di conseguenza ad agosto-settembre 2027. Il 2026, dunque, è l’anno in cui le imprese devono strutturare i processi — non l’anno in cui iniziano a pagare.
Il prezzo dei certificati sarà agganciato alla media settimanale delle quote EU ETS, che nelle prime settimane del 2026 si è attestato tra 80 e 85 €/tCO2, con proiezioni che indicano soglie fino a 100 €/tCO2 nel medio termine — un dato da monitorare per il rischio di volatilità.
Va segnalata anche una misura di semplificazione utile alle PMI: la soglia de minimis di 50 tonnellate annue, introdotta dal pacchetto Omnibus I (26 febbraio 2025), esenta dagli obblighi dichiarativi gli importatori con volumi marginali — un alleggerimento reale, ma non un’esenzione dal tema per chi importa a volumi industriali.
2. L’esposizione delle imprese italiane
Il Centro Studi Confindustria offre il dato più solido oggi disponibile: le importazioni UE da paesi extra-UE nei settori colpiti dal CBAM superano il 4% del totale importato fuori dal mercato unico, generando un deficit commerciale di circa 15 miliardi di euro. L’Italia, tra i principali paesi manifatturieri europei, è quella con l’esposizione maggiore: il 7,5% delle importazioni totali italiane ricade nei settori CBAM, con un deficit commerciale extra-UE di 5 miliardi di euro in questi prodotti — pur in presenza di un surplus se si considera lo scambio intra-UE.
Per una PMI metalmeccanica che importa semilavorati in acciaio o alluminio da fornitori extra-UE, questo si traduce in tre effetti concreti già nel 2026: mappatura obbligatoria delle emissioni di filiera, revisione dei contratti di fornitura per includere clausole sui dati emissivi, e una prima stima dell’impatto a conto economico da inserire nel budget 2027.
3. I limiti del meccanismo: perché la coerenza ambientale è debole
Qui la critica va argomentata con precisione, non con lo slogan. Tre limiti strutturali emergono dalla stessa documentazione della Commissione europea.
- Colpisce i semilavorati, non i prodotti finiti: il CBAM si applica a monte della catena produttiva. Poiché l’industria europea è in larga parte un’industria di trasformazione, il meccanismo penalizza chi lavora l’acciaio o l’alluminio importato più di chi lo produce fuori dai confini UE — un paradosso segnalato dallo stesso Centro Studi Confindustria.
- Rischio di “downstream carbon leakage”: se un’impresa europea paga il CBAM sui beni base ma non su quelli lavorati, l’incentivo economico diventa delocalizzare la trasformazione, non evitarla. La proposta della Commissione COM(2025)989, che estende il CBAM a circa 180 categorie di prodotti a valle in acciaio e alluminio, nasce esplicitamente per tappare questa falla — segno che il meccanismo attuale non la copriva.
- Asimmetria del carbon pricing globale: il CBAM presuppone un prezzo del carbonio comparabile fuori dai confini UE. Non è così: diversi Stati USA non prezzano il carbonio, la Cina lo prezza a un costo inferiore. Le imprese europee competono su mercati terzi dove il vantaggio comparato dei concorrenti resta intatto — il CBAM protegge il mercato interno UE, non la competitività delle imprese europee sui mercati di esportazione.
A conti fatti, il meccanismo funziona come argine interno, non come leva di trasformazione industriale globale. Riduce il carbon leakage verso l’UE, ma lascia scoperto il fronte dell’export — che per una PMI italiana orientata all’estero è spesso il fronte che conta di più.
4. La tesi critica: chi paga la transizione
Il punto politico-economico, formulato in termini analitici: il CBAM sposta sulle imprese europee — e in ultima analisi sui prezzi finali — il costo di una transizione i cui benefici ambientali restano, ad oggi, da dimostrare su scala globale. Non è un giudizio ideologico: è quanto emerge dalla stessa richiesta di revisione avanzata dal Presidente di Confindustria Orsini, che nella Relazione all’Assemblea 2026 chiede una riforma della governance energetica europea proprio perché le scelte compiute finora soddisfano l’obiettivo della sostenibilità ma mettono a rischio crescita e sicurezza del sistema industriale europeo.
La domanda che un consulente deve porre al cliente non è “il CBAM è giusto o sbagliato” — è “chi, nella nostra filiera, sta assorbendo questo costo, e per quanto tempo potrà farlo senza intaccare il margine.”
5. Implicazioni per la consulenza direzionale
Qui il CBAM smette di essere un tema normativo e diventa un tema di posizionamento commerciale. Per chi fa consulenza a PMI manifatturiere emergono quattro aree di intervento:
- Pricing: il costo CBAM va incorporato nel value-based pricing, non scaricato genericamente a listino. Un’impresa che sa quantificare — per singola commessa — l’impronta di carbonio incorporata può negoziare con più forza di chi subisce l’aumento come costo indistinto.
- Posizionamento: la compliance CBAM, comunicata bene, diventa un argomento competitivo verso clienti B2B esteri sempre più sensibili alla tracciabilità emissiva, specie in Germania e Nord Europa. Da vincolo a leva di differenziazione.
- Approvvigionamento: la revisione del mix fornitori extra-UE non è più solo una leva di costo, ma di rischio regolatorio. Un fornitore che non fornisce dati emissivi verificabili genera un’esposizione da quantificare prima del rinnovo contrattuale.
- Governance dei dati: la capacità di raccogliere, verificare e comunicare i dati emissivi di filiera diventa una competenza aziendale permanente, non un adempimento una tantum — e per molte PMI italiane rappresenta oggi un gap organizzativo reale.
6. Framework operativo OAK per le PMI esposte
| OBIETTIVO |
AZIONI |
KPI |
| Mappare l’esposizione CBAM entro fine 2026 |
Audit fornitori extra-UE nei 6 settori coperti; richiesta dati emissivi verificati; simulazione impatto a conto economico 2027 |
% fornitori con dati emissivi verificati; costo CBAM stimato per commessa |
| Trasformare il vincolo in leva commerciale |
Comunicazione B2B della compliance CBAM ai clienti esteri; revisione del pricing per le commesse più esposte |
N. clienti informati; % commesse ripiazzate a valore |
| Ridurre l’esposizione strutturale |
Diversificazione fornitori verso origine UE o Paesi a carbon pricing comparabile; clausole emissive nei nuovi contratti |
% fornitura extra-UE ad alta esposizione; n. contratti con clausola emissiva |

da Luca Biscione | Gen 24, 2026 | Uncategorized
Protezionismo verde..!
Il CBAM (Carbon Border Adjustment Mechanism) è un meccanismo di adeguamento del carbonio alle frontiere istituito dall’Unione Europea nell’ambito del pacchetto Fit for 55 per contrastare il fenomeno del “carbon leakage”: la rilocalizzazione delle produzioni ad alta emissione di CO₂ in Paesi con normative climatiche meno rigorose rispetto all’UE.
In sintesi, il CBAM richiede che le merci importate nell’Unione Europea ad alta intensità di carbonio (come acciaio, cemento, fertilizzanti, alluminio, elettricità e idrogeno) siano accompagnate da una dichiarazione delle emissioni di carbonio incorporate e, in futuro, da un acquisto di certificati CBAM equivalenti al costo del carbonio che sarebbe stato pagato se quei beni fossero stati prodotti all’interno dell’UE.
Questa misura si applica inizialmente ai settori con maggiore rischio di emissioni trasferite all’estero, ma è prevista una possibile estensione ad altri prodotti a valle della catena del valore.
Cosa cambia per il commercio internazionale?
Non si tratta di un dazio tradizionale, ma di un meccanismo che mira a pareggiare il prezzo del carbonio tra prodotti UE e non-UE, rendendo più costose le importazioni più inquinanti rispetto alle produzioni che già operano sotto il sistema di scambio di quote di emissione europeo (EU ETS).
Barriere all’entrata? Sì, aumenteranno. Non sono barriere fisiche, ma barriere di conformità e di costo. Le aziende extra-UE con processi produttivi “sporchi” troveranno antieconomico esportare in Europa.
Dazi nascosti o Protezionismo? Tecnicamente, l’UE definisce il CBAM come una misura ambientale, non un dazio, per renderlo compatibile con le regole del WTO. Tuttavia, nei fatti, agisce come una forma di “protezionismo climatico”. Serve a proteggere la competitività delle aziende europee che già pagano per le proprie emissioni, incentivando al contempo il resto del mondo a decarbonizzare per non perdere l’accesso al mercato europeo ma rischia contro-dazi e delocalizzazioni downstream, favorendo “greenwashing” import.
In prospettiva, il CBAM può stimolare miglioramenti nei regimi di carbon pricing al di fuori dell’UE e incoraggiare la diffusione di tecnologie produttive più efficienti dal punto di vista climatico, allineando progressivamente i mercati globali.
In conclusione con il CBAM si avrà un vero cambio di paradigma strategico. La sostenibilità diventa un requisito di accesso al mercato unico
da Luca Biscione | Ott 24, 2025 | Uncategorized
A proposito di politiche europee green dal “discutibile” beneficio: Sostenibilità ambientale Vs Sostenibilità sociale Il Ministero dell’Ambiente e della Sicurezza Energetica (MASE) ha pubblicato, sul proprio sito web, le istruzioni per la presentazione della documentazione relativa alla domanda per ottenere la qualifica di dichiarante CBAM autorizzato. La data di entrata in vigore del 1 gennaio 2026 è ormai prossima e molte aziende importatrici da Paesi extra CEE di prodotti quali cemento, prodotti siderurgici, alluminio, fertilizzanti, energia elettrica e idrogeno, dovranno rivedere le loro politiche di approvvigionamento, la catena della Suppyl Chain e sicuramente la proposta di Valore.
Per fortuna c’è stata una momentanea deroga circa le importazioni di merci CBAM fino a 50 tonnellate all’anno per importatore in quanto momentaneamente esentate dal nuovo meccanismo. Questo mira a semplificare il meccanismo e a ridurre gli oneri per le PMI. La fase transitoria del regolamento, iniziata il 1° ottobre 2023, si concluderà il 31 dicembre 2025, dopodiché l’obbligo di dichiarazione e acquisto di certificati diventerà pienamente effettivo per le imprese non esentate.
Facciamo un breve riepilogo di cos’è il regolamento CBAM:
Breve riepilogo sul CBAM: Con il Regolamento (UE) 2023/956 del Parlamento europeo e del Consiglio del 10 maggio 2023, pubblicato in Gazzetta Ufficiale dell’Unione europea il 16 maggio 2023, è stata introdotta una nuova entrata fiscale destinata al bilancio dell’Unione europea basata sul così detto “meccanismo di adeguamento del carbonio alle frontiere” denominato CBAM (“Carbon Border Adjustment Mechanism”). Tale Regolamento rappresenta un elemento essenziale del Green Deal europeo, in cui si colloca l’insieme di proposte “Fit for 55” che mirano a ridurre, entro il 2030, le emissioni di gas a effetto serra di almeno il 55% rispetto ai livelli del 1990 e di raggiungere la neutralità climatica entro il 2050.
Il nuovo tributo ambientale è finalizzato a garantire che gli sforzi di riduzione delle emissioni di gas serra in ambito Ue non siano contrastati da un contestuale aumento delle emissioni al di fuori dei suoi confini per le merci prodotte nei Paesi extra UE che vengono importate nell’Unione europea. Il meccanismo CBAM comporta l’applicazione di un prezzo per le emissioni incorporate nei prodotti di alcune tipologie di industrie, paragonabile a quello sostenuto dai produttori unionali nell’ambito del vigente sistema di scambio delle quote di emissione (EU ETS).
CONTINUA…https://www.lb-consulting.info/2025/07/24/periremo-sotto-i-dazi-usa-o-sotto-quelli-interni-alla-cee-il-consulente-informa/
da Luca Biscione | Mar 11, 2025 | Uncategorized
Il fine giustifica sempre il mezzo..?
Si chiama Carbon Border Adjustement Mechanism (CBAM) ovvero il meccanismo di “adeguamento del carbonio alle frontiere”, cioè una nuova imposizione fiscale che peserà maggiormente su tutte le importazioni di ferro, acciaio, alluminio, cemento, fertilizzanti, elettricità e idrogeno.
Si tratta di un provvedimento che fa parte del più generale “Green Deal Europeo” e riguarda l’adozione di dazi doganali ambientali (a partire dal I° gennaio 2026) sui prodotti con elevate emissioni di gas serra nel loro processo produttivo, importati nell’Unione Europea. L’obiettivo dichiarato è evitare la delocalizzazione delle merci la cui produzione provoca elevate emissioni di gas serra.
Grazie al CBAM, si “potrà garantire” che i beni importati in EU rispettino standard ambientali analoghi a quelli richiesti ai produttori europei. Si dovrebbe quindi garantire una “concorrenza leale” tra produttori interni ed esterni alla EU. In pratica, dovremmo stimolare Paesi produttori (tipo la Cina, l’India…) ad adottare pratiche sostenibili nei loro cicli produttivi evitando così quel fenomeno elusivo di rilocazione dei crediti di carbonio che oggi è una pratica diffusa..
Al precedente provvedimento si aggiunge l’ETS (ovvero il sistema di scambio delle quote di emissioni in EU) che prevede che a partire dal 2027 la riduzione delle emissioni vale anche per le Piccole e Medie aziende non incluse nel CBAM
Tutte le Aziende dovranno quindi ottenere lo status di “dichiarante CBAM autorizzato” per poter importare le merci comprese nel provvedimento e questo, naturalmente, ha un costo, ovvero una tariffazione del carbonio che graverà sulle Aziende Italiane ed europee (I beni soggetti a questa normativa sono: cemento e prodotti di cemento, elettricità, fertilizzanti minerali e chimici, prodotti di ferro e acciaio, prodotti di alluminio e idrogeno e a questi aggiungiamo anche prodotti intermedi specifici come benzina, gas naturale liquefatto, olio combustibile, gomma sintetica, plastica, lubrificanti, antigelo, fertilizzanti e pesticidi, ecc..)
Tutto questo naturalmente è finalizzato sia a rivedere la catena del valore delle importazioni, quindi a cercare produttori europei che rispettino la normativa, ma è altresì finalizzata a “sensibilizzare” i produttori esteri a utilizzare sistemi produttivi a basso impatto ambientale.
A questo punto mi chiedo: perché dobbiamo essere sempre Noi europei (e italiani in particolare avendo una grande dipendenza di materie prime e semilavorati) a voler fare i “paladini” del mondo, non solo autoinfliggendoci norme restrittive circa le emissioni (che hanno affossato un intero settore, quello Automotive…) ma avendo anche la “supponenza” di obbligare gli altri a seguire il nostro esempio (che ritengo nobile e NECESSARIO ma sicuramente regolamentato in altro modo)?
DAZI in uscita verso gli USA + DAZI in entrata da Paesi che inquinano = NON COMPETITIVITA’ sui mercati di esportazione e PREZZI ALTI per Noi consumatori

da Luca Biscione | Giu 6, 2024 | Marketing
Importante collaborazione con @Imas Aeromeccanica Srl circa la presenza in fiera a Milano in occasione della manifestazione @Xylexpo 2024.https://www.facebook.com/reel/431489106258213
Analisi di un mercato che sembra aver perso lo slancio degli ultimi due anni e una organizzazione che avrà necessità di rivedere il modello di business dell’evento..!
Sicurezza e Ambiente i temi dello stand