
da Luca Biscione | Set 24, 2026 | Uncategorized
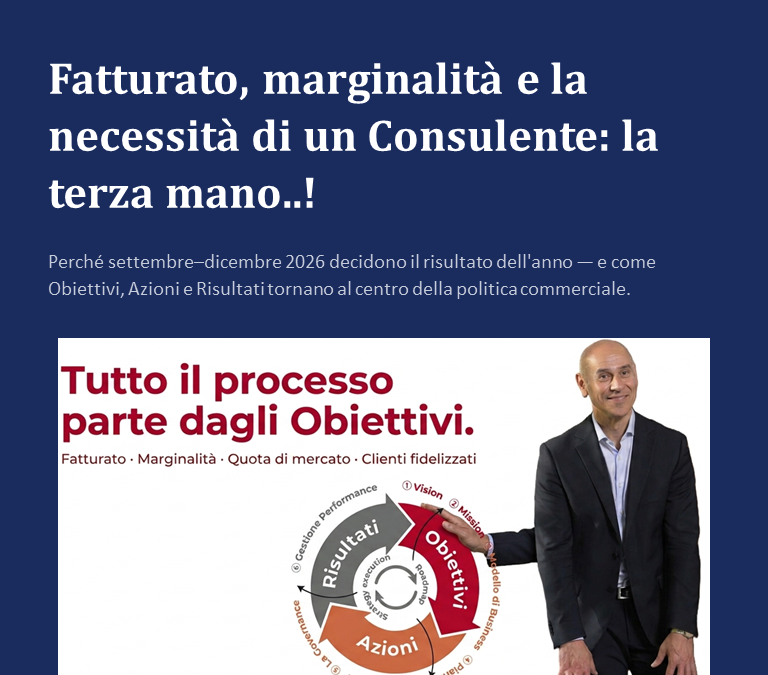
Siamo sicuri che il Fatturato, inteso come valore assoluto, sia l’Obiettivo più importante per un’azienda?
Forse occorrerebbe fare delle analisi al fine di comprendere se negli Obiettivi futuri, anche solo di breve periodo, possono rientrare altre priorità non sempre in linea con il “più fatturato”, come ad esempio:
- Più quota di mercato: a volte e per un certo periodo limitato, l’obiettivo può essere quello di entrare in fasce di mercato dove la concorrenza la fa da padrona e per poterlo fare bisogna sacrificare marginalità e fatturato totale
- Più marginalità: a volte, dopo una accurata analisi, si evince la necessità di aumentare la marginalità media a scapito anche del fatturato (vendere meno ma meglio)
- Aumentare il numero di Clienti a più alto valore aggiunto (il cosiddetto LTV ovvero il valore di spesa totale nell’arco di vita del cliente all’interno dell’azienda). Per raggiungere un certo tipo di clientela, bisogna fare investimenti e cambiare il posizionamento nel mercato, cercando di arrivare a clienti magari che danno più marginalità ma che nel primo anno portano ad una diminuzione del Fatturato
- Migliorare il posizionamento nella percezione dei Clienti investendo molto nel Brand e rinunciando magari a clienti a basso valore che prima cubavano un 20/30% del fatturato. Riposizionarsi nel mercato vuol dire rinunciare a una fetta di mercato e investire molto nel brand e questo almeno nel primo anno, comporta ad una riduzione del fatturato e della marginalità lorda
- Diminuire il fatturato come conseguenza della riduzione della dipendenza dai tre principali clienti che da soli rappresentano il 60% del fatturato al fine di diminuire il rischio di dipendenza da pochi clienti. Questo Obiettivo porterà sicuramente ad una diminuzione del fatturato nel primo anno ma potrebbe portare ad un aumento della marginalità se si compensano con Clienti che comprano meno come valore assoluto ma a condizioni migliori
- Obiettivi di natura finanziaria che a volte tendono a sacrificare il fatturato a favore di indici che si basano su altri parametri
Questi e altri Obiettivi sono tutti importanti, tanto quanto il Fatturato, ma vanno tenuti in considerazione perché rappresentano l’esigenza dell’azienda in un momento del suo percorso nel mercato.
Il Fatturato è importante ma anche la qualità e la marginalità lo sono
Obiettivi-Azioni-Risultati e il giusto approccio alla gestione aziendale
da Luca Biscione | Set 18, 2026 | Uncategorized
C’è bisogno di un consulente “temporary” per una analisi e una pianificazione forte, senza condizionamenti interni..!
Il punto debole di molte PMI in questa fase non è la mancanza di dati — sono anzi bombardate da bollettini, indagini, allarmi — ma la mancanza di una analisi periodica che aiuti a prendere decisioni anche impopolari in azienda, soprattutto nel reparto commerciale e marketing. La CNA fotografa bene il sintomo (53% che “non prevede”): non è prudenza, è paralisi previsionale. Il rischio che vedo concretamente nei clienti che seguo è opposto a quello che raccontano i media: non è la crisi in sé, è la tentazione di aspettare “che passi” un contesto — carburanti ed energia strutturalmente più cari — che con ogni probabilità non tornerà ai livelli pre-2022. Chi a ottobre non ha ancora rifatto un forecast a 90 giorni sta scommettendo l’anno su un’ipotesi di gennaio ormai superata. A volte c’è bisogno di una figura esterna alla quale delegare analisi e decisioni anche impopolari ma spesso efficaci.
da Luca Biscione | Set 15, 2026 | Uncategorized
Il dato che fa notizia (e quello che nessuno racconta)
Il 6 settembre si è chiusa a Villa d’Este la cinquantaduesima edizione del Forum Teha–Ambrosetti di Cernobbio. Il sondaggio elettronico somministrato a oltre duecento tra imprenditori e manager presenti restituisce un quadro di fiducia netta: il 72,1% delle aziende intervistate prevede di chiudere il 2026 con ricavi in crescita, il 59,6% ritiene di ottenere risultati migliori dei concorrenti (fonte: TEHA Group, Forum di Cernobbio, 6 settembre 2026).
Numeri che meritano un titolo, e infatti lo hanno avuto su decine di testate nei giorni successivi. Eppure, per chi lavora ogni giorno con PMI manifatturiere emiliane, quel 72,1% non torna con quello che si vede sul territorio. La spiegazione non sta in una crisi di fiducia degli imprenditori italiani, ma nella composizione della platea: Cernobbio raccoglie in larga prevalenza vertici di grandi imprese e multinazionali, non il tessuto di piccola e media impresa che costituisce l’ossatura industriale dell’Emilia-Romagna.
La conferma arriva da una fonte diversa, meno mediatica ma più rappresentativa: l’Indagine sulle imprese industriali e dei servizi di Banca d’Italia, diffusa il 1° luglio 2026 su un campione di aziende con almeno 20 addetti. Il quadro che emerge è opposto a quello di Villa d’Este: gli investimenti delle imprese italiane si contrarranno del 4,9% nel 2026. E la contrazione non è uniforme — è un gradiente dimensionale
Analisi e contesto
I dati Banca d’Italia, letti per classe dimensionale, spiegano perché l’ottimismo di Villa d’Este non si trasferisce alle PMI: le imprese tra 20 e 49 addetti prevedono di tagliare gli investimenti dell’11,8% nel 2026; quelle tra 50 e 199 addetti del 7,7%; quelle tra 200 e 499 del 4,2%; le imprese sopra i 500 addetti si fermano all’1,2%. Un rapporto di quasi dieci a uno tra i due estremi della distribuzione (Banca d’Italia, Indagine sulle imprese industriali e dei servizi 2025, 1° luglio 2026).
In altri termini: più un’azienda è piccola, più taglia. E le PMI emiliano-romagnole, per definizione, stanno quasi sempre nella metà bassa di questa distribuzione.
Cosa dicono le PMI emiliane quando si guardano allo specchio
Se si chiede direttamente alle imprese esportatrici della regione cosa si aspettano dal 2026, la risposta prevalente non è ottimismo né pessimismo: è incertezza dichiarata. L’indagine sulle previsioni 2026 condotta dall’Area Studi e Ricerche di CNA segnala che il 58,5% delle imprese emiliano-romagnole preferisce non esprimere previsioni, complice l’esposizione ai dazi USA e alle tensioni commerciali internazionali — un valore secondo solo a Veneto (58,9%), Lombardia (60,1%) e Piemonte (66,1%) tra le regioni italiane. E tra chi si sbilancia, la fiducia è scarsa: solo il 13,5% delle imprese emiliano-romagnole prevede una performance positiva nel 2026, contro una media nazionale già bassa del 15,5% (indagine CNA, previsioni 2026).
Il tema dei dazi non è astratto per questo territorio: CNA Emilia-Romagna segnala che per diciassette regioni italiane gli Stati Uniti restano tra i primi tre mercati di sbocco delle esportazioni, e che un dazio nominale al 15% — combinato alla svalutazione del dollaro — produce sul Made in Italy un effetto reale vicino al 30%.
Un frammento di buona notizia, letto nel posto sbagliato
C’è comunque un dato che merita di essere isolato dal coro dell’ottimismo genericamente riferito a “le imprese italiane”: le esportazioni italiane sono cresciute del 4,5% nel primo semestre 2026, secondo le rilevazioni TEHA presentate proprio a Cernobbio. È la componente più dinamica della domanda — ma non basta a compensare, da sola, la contrazione degli investimenti nelle imprese sotto i 50 addetti, che sono in larga parte quelle più esposte all’export e quindi più bisognose di investire proprio ora.
Implicazioni operative per una PMI manifatturiera emiliana
Cosa significa concretamente, per chi guida una PMI da 20 a 200 dipendenti in Emilia-Romagna, questo scarto tra il racconto nazionale e i numeri di chi ha la tua stessa taglia?
- Non pianificare il budget commerciale 2027 sul sentiment macro. Il 72,1% di Cernobbio non è il tuo mercato di riferimento: usalo come contesto, non come previsione.
- Tratta l’incertezza dichiarata dal 58,5% delle imprese esportatrici emiliano-romagnole come un segnale competitivo, non solo come un dato macro: chi in questo clima definisce comunque una strategia export strutturata guadagna quota su chi rimanda la decisione.
- Usa gli strumenti a fondo perduto — penso al bando CNA Digital Export 2026-2027, aperto dal 28 settembre al 5 ottobre, fino a 20.000 euro al 50% delle spese ammissibili — come acceleratore di un piano già scritto, non come sostituto del piano. Un Temporary o Digital Export Manager finanziato senza un funnel commerciale a monte produce azioni spot, non un mercato.
- Se la tua azienda sta nella fascia 20-199 addetti, verifica separatamente il piano investimenti dalla previsione di fatturato: sono due variabili che, secondo i dati Banca d’Italia, si stanno muovendo in direzioni opposte in questo momento storico. Confondere le due letture porta a decisioni di budget sbagliate.
- Comunica internamente la differenza tra il clima nazionale (positivo) e la lettura del tuo segmento dimensionale (cauta): un venditore che legge solo i titoli sui giornali arriva dal cliente con aspettative sbagliate.

da Luca Biscione | Lug 30, 2026 | Uncategorized
Periodo di semestrali
In questo mese ho partecipato a due Riunioni Commerciali; mi sono poi confrontato con un amico/consulente anche lui che collabora con altre Aziende e si conveniva su alcuni punti sui quali avevo chiesto un suo punto di vista dato che è quello che avevo notato nelle mie Riunioni Commerciali:
Sono cambiati gli approcci, sono migliorati, grazie all’Intelligenza Artificiale, le “presentazioni dei dati” aziendali (molto più curate, dettagliate e analitiche), è aumentato il livello di scolarizzazione dei Commerciali di queste due Aziende B2B (quasi tutti laureati in discipline STEM) ma c’è una cosa che non è cambiata rispetto allo scorso anno o a due anni fa, ovvero la capacità di capire quali sono i reali e necessari Obiettivi dell’azienda in quel momento e per i 3-6-12 mesi successivi restando intrappolati nel “rosso” dei numeri della trimestrale e in ansia per i mesi che verranno. Conclusione: ribaltare la Programmazione e Pianificazione a medio e lungo termine per ridurre la Visione a qualche mese.
Più facile da dirsi che da farsi quando il Titolare ti dice che si è in una profonda crisi di liquidità e bisogna scegliere quale fornitore pagare e quale posticipare, ma guardando a Dicembre scorso, ci si rende conto come i “numeri” inseriti in una slide di “previsione di vendite” per il 2026 erano e sono lo specchio dell’attuale situazione:
- Superficiale analisi di mercato
- Nessuna analisi del posizionamento nel mercato che cambia settimanalmente con l’ingresso di nuovi Concorrenti e nuove nicchie di mercato…
- Nessuna analisi del cambiamento dei nostri migliori clienti
- Dimenticanza completa che è “sempre più economico tenersi un vecchio Cliente che andarsene a cercare uno nuovo..”
- Poche analisi sulla marginalità di ogni singola linea di prodotto (a volte sembra che anche la Direzione non lo voglia fare per evitare “ignoranti” analisi e chiacchiere dei venditori e di tutti i Dipendenti…)
- Ridotta sensibilità “commerciale” dei reparti Tecnici, Produzione, Logistica e Amministrazione: a volte, un Cliente e le sue esigenze sono viste più come una scocciatura che una opportunità di consolidamento di fiducia nel momento in cui si risolve un problema (spesso creato in parte anche dalla stessa azienda)
Questo e altro porta a individuare errati strumenti di Programmazione e Pianificazione e di conseguenza non puntuali KPI.
Il mercato si evolve, involve, cambia, senza chiederci il permesso e siamo Noi che dovremmo analizzarlo spesso e con le giuste chiavi di lettura e non trascorrere intere Riunioni a colpevolizzarsi a vicenda e a cercare sempre un “colpevole” di una commessa andata male.
Definire i giusti Obiettivi, rivederli, adeguarli, è vitale, tutto il resto è conseguenza.
Obiettivi-Azioni- Risultati

da Luca Biscione | Lug 19, 2026 | Uncategorized
CBAM 2026: l’onere regolatorio diventa strutturale
Cosa cambia per le imprese e cosa cambia per la consulenza direzionale
1. Cosa cambia dal 1° gennaio 2026
Il CBAM (Carbon Border Adjustment Mechanism), introdotto dal Regolamento UE 2023/956, ha chiuso la fase transitoria — 1° ottobre 2023-31 dicembre 2025, fatta di soli obblighi dichiarativi — ed è entrato nella fase definitiva dal 1° gennaio 2026. Da questa data gli importatori di ghisa, ferro, acciaio, alluminio, cemento, fertilizzanti, elettricità e idrogeno devono registrarsi come “dichiaranti autorizzati” (domande entro il 31 marzo 2026) e calcolare le emissioni incorporate nei prodotti importati da paesi extra-UE.
Un punto va chiarito subito, perché la comunicazione corrente genera confusione: l’obbligo di acquisto effettivo dei certificati CBAM — il vero costo finanziario — non parte nel 2026. Il Regolamento di Semplificazione (UE) 2025/2083, approvato in ottobre 2025 nell’ambito del pacchetto Omnibus, ha spostato l’apertura della piattaforma di vendita dei certificati a febbraio 2027, con acquisti trimestrali obbligatori pari ad almeno il 50% delle emissioni incorporate a partire dal primo trimestre 2027. La dichiarazione annuale relativa alle importazioni 2026 slitta di conseguenza ad agosto-settembre 2027. Il 2026, dunque, è l’anno in cui le imprese devono strutturare i processi — non l’anno in cui iniziano a pagare.
Il prezzo dei certificati sarà agganciato alla media settimanale delle quote EU ETS, che nelle prime settimane del 2026 si è attestato tra 80 e 85 €/tCO2, con proiezioni che indicano soglie fino a 100 €/tCO2 nel medio termine — un dato da monitorare per il rischio di volatilità.
Va segnalata anche una misura di semplificazione utile alle PMI: la soglia de minimis di 50 tonnellate annue, introdotta dal pacchetto Omnibus I (26 febbraio 2025), esenta dagli obblighi dichiarativi gli importatori con volumi marginali — un alleggerimento reale, ma non un’esenzione dal tema per chi importa a volumi industriali.
2. L’esposizione delle imprese italiane
Il Centro Studi Confindustria offre il dato più solido oggi disponibile: le importazioni UE da paesi extra-UE nei settori colpiti dal CBAM superano il 4% del totale importato fuori dal mercato unico, generando un deficit commerciale di circa 15 miliardi di euro. L’Italia, tra i principali paesi manifatturieri europei, è quella con l’esposizione maggiore: il 7,5% delle importazioni totali italiane ricade nei settori CBAM, con un deficit commerciale extra-UE di 5 miliardi di euro in questi prodotti — pur in presenza di un surplus se si considera lo scambio intra-UE.
Per una PMI metalmeccanica che importa semilavorati in acciaio o alluminio da fornitori extra-UE, questo si traduce in tre effetti concreti già nel 2026: mappatura obbligatoria delle emissioni di filiera, revisione dei contratti di fornitura per includere clausole sui dati emissivi, e una prima stima dell’impatto a conto economico da inserire nel budget 2027.
3. I limiti del meccanismo: perché la coerenza ambientale è debole
Qui la critica va argomentata con precisione, non con lo slogan. Tre limiti strutturali emergono dalla stessa documentazione della Commissione europea.
- Colpisce i semilavorati, non i prodotti finiti: il CBAM si applica a monte della catena produttiva. Poiché l’industria europea è in larga parte un’industria di trasformazione, il meccanismo penalizza chi lavora l’acciaio o l’alluminio importato più di chi lo produce fuori dai confini UE — un paradosso segnalato dallo stesso Centro Studi Confindustria.
- Rischio di “downstream carbon leakage”: se un’impresa europea paga il CBAM sui beni base ma non su quelli lavorati, l’incentivo economico diventa delocalizzare la trasformazione, non evitarla. La proposta della Commissione COM(2025)989, che estende il CBAM a circa 180 categorie di prodotti a valle in acciaio e alluminio, nasce esplicitamente per tappare questa falla — segno che il meccanismo attuale non la copriva.
- Asimmetria del carbon pricing globale: il CBAM presuppone un prezzo del carbonio comparabile fuori dai confini UE. Non è così: diversi Stati USA non prezzano il carbonio, la Cina lo prezza a un costo inferiore. Le imprese europee competono su mercati terzi dove il vantaggio comparato dei concorrenti resta intatto — il CBAM protegge il mercato interno UE, non la competitività delle imprese europee sui mercati di esportazione.
A conti fatti, il meccanismo funziona come argine interno, non come leva di trasformazione industriale globale. Riduce il carbon leakage verso l’UE, ma lascia scoperto il fronte dell’export — che per una PMI italiana orientata all’estero è spesso il fronte che conta di più.
4. La tesi critica: chi paga la transizione
Il punto politico-economico, formulato in termini analitici: il CBAM sposta sulle imprese europee — e in ultima analisi sui prezzi finali — il costo di una transizione i cui benefici ambientali restano, ad oggi, da dimostrare su scala globale. Non è un giudizio ideologico: è quanto emerge dalla stessa richiesta di revisione avanzata dal Presidente di Confindustria Orsini, che nella Relazione all’Assemblea 2026 chiede una riforma della governance energetica europea proprio perché le scelte compiute finora soddisfano l’obiettivo della sostenibilità ma mettono a rischio crescita e sicurezza del sistema industriale europeo.
La domanda che un consulente deve porre al cliente non è “il CBAM è giusto o sbagliato” — è “chi, nella nostra filiera, sta assorbendo questo costo, e per quanto tempo potrà farlo senza intaccare il margine.”
5. Implicazioni per la consulenza direzionale
Qui il CBAM smette di essere un tema normativo e diventa un tema di posizionamento commerciale. Per chi fa consulenza a PMI manifatturiere emergono quattro aree di intervento:
- Pricing: il costo CBAM va incorporato nel value-based pricing, non scaricato genericamente a listino. Un’impresa che sa quantificare — per singola commessa — l’impronta di carbonio incorporata può negoziare con più forza di chi subisce l’aumento come costo indistinto.
- Posizionamento: la compliance CBAM, comunicata bene, diventa un argomento competitivo verso clienti B2B esteri sempre più sensibili alla tracciabilità emissiva, specie in Germania e Nord Europa. Da vincolo a leva di differenziazione.
- Approvvigionamento: la revisione del mix fornitori extra-UE non è più solo una leva di costo, ma di rischio regolatorio. Un fornitore che non fornisce dati emissivi verificabili genera un’esposizione da quantificare prima del rinnovo contrattuale.
- Governance dei dati: la capacità di raccogliere, verificare e comunicare i dati emissivi di filiera diventa una competenza aziendale permanente, non un adempimento una tantum — e per molte PMI italiane rappresenta oggi un gap organizzativo reale.
6. Framework operativo OAK per le PMI esposte
| OBIETTIVO |
AZIONI |
KPI |
| Mappare l’esposizione CBAM entro fine 2026 |
Audit fornitori extra-UE nei 6 settori coperti; richiesta dati emissivi verificati; simulazione impatto a conto economico 2027 |
% fornitori con dati emissivi verificati; costo CBAM stimato per commessa |
| Trasformare il vincolo in leva commerciale |
Comunicazione B2B della compliance CBAM ai clienti esteri; revisione del pricing per le commesse più esposte |
N. clienti informati; % commesse ripiazzate a valore |
| Ridurre l’esposizione strutturale |
Diversificazione fornitori verso origine UE o Paesi a carbon pricing comparabile; clausole emissive nei nuovi contratti |
% fornitura extra-UE ad alta esposizione; n. contratti con clausola emissiva |

da Luca Biscione | Lug 17, 2026 | Uncategorized
Venditori senza capo…!
Sembra sempre più evidente come i risultati commerciali di un’azienda, siano sempre di più il frutto del lavoro e delle performance dei singoli venditori piuttosto che il risultato di un Sistema organizzato che genera “opportunità e leads” da passare ai Commerciali che hanno poi la bravura di chiudere i contratti alle migliori condizioni per l’azienda.
Spesso i fatturati aumentano ma le PMI non vanno bene e a quel punto si cerca la causa ma nel frattempo, per compensare eventuali “perdite..”, si tende ad aumentare i prezzi. Si assiste ad una sequenza di errori che minano il mercato di quelle aziende che vedono nel prezzo la medicina di tutti i mali mentre si dovrebbe guardare all’intero processo aziendale partendo dalla strategia marketing e commerciale. Non vendere per forza a chiunque (anche se spesso si è costretti a farlo) ma vendere alle giuste condizioni a Chi rientra tra i potenziali clienti scelti e individuati da una precisa analisi.
Il punto è questo: ANALISI. Sempre meno aziende utilizzano i Dati che si generano in azienda per creare nicchie di mercato da aggredire con strumenti e comunicazione mirata.
I Commerciali fanno la loro parte ma oggi non è più sufficiente per migliorare i conti delle PMI
#strategia, #analisi, #dati, #marketing, #sales, #utili
Pagina 1 di 1812345...10...»Ultima »
