da Luca Biscione | Lug 17, 2025 | Uncategorized
Premessa: articolo pensato e scritto NON da Intelligenza Artificiale ma da consulente che ha perso un contratto!
La premessa è importante in quanto, quello che andrò a scrivere è il frutto di 28 anni di esperienza sul campo e di diverse collaborazioni con alcune Realtà consulenziali dalle quali ho imparato metodologie, visione e gestione dei Processi Aziendali e da un recente “Rimandiamo a fine anno..”
Ormai sono due mesi che si vive nell’incertezza programmatica per via dei #dazi: entreranno in vigore, forse, in che misura, quanto riuscirò ad assorbire come produttore riducendo il mio margine e quanto assorbirà invece l’importatore fedele al mio prodotto/servizio? Molte delle risposte chiederanno più tempo e non dipenderanno dalla nostra bravura, visione, managerialità, ma da fattori esterni ed imponderabili. QUINDI?
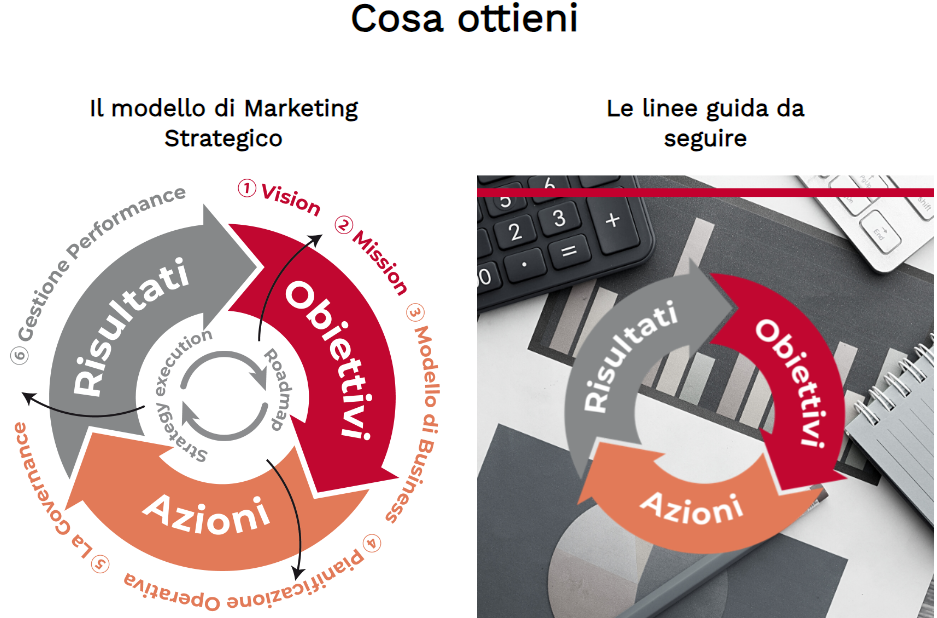
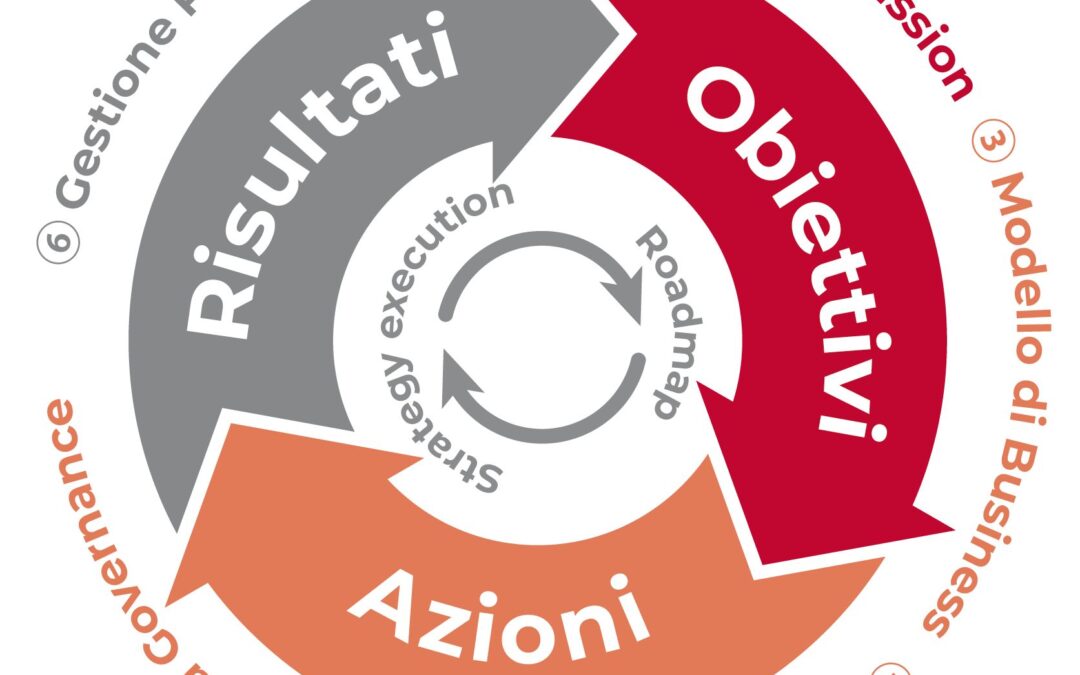
Quindi, quello che consiglio è di mettere subito le “mani” sul processo decisionale: Obiettivi-Azioni- Risultati che suggerisco nelle aziende dove faccio consulenza (non in tutte purtroppo mi è permesso…):
L’incertezza è perdita certa, quindi, bisogna immediatamente rivedere gli OBIETTIVI: nuovi mercati, cambiamento delle politiche commerciali, cambio dei listini, modifiche al processo produttivo, rivisitazione della supply chain, definizione di nuovi accordi commerciali con dealer meno esigenti o di Paesi con i quali si possono poi fare delle triangolazioni, rivedere le politiche di prezzo, rivedere le marginalità, aprire Società in loco, aumentare il livello tecnologico per bypassare una parte dei dazi, ecc.. quindi, rivedere gli obiettivi in quanto, in funzione di questi bisogna immediatamente rivedere le STRATEGIE, ovvero la Programmazione e Pianificazione delle azioni da mettere in campo per raggiungere gli Obiettivi identificati. Fatto questo, si passa alla definizione di KPI e al controllo dei RISULTATI per capire se obiettivi e strategie messi in campo danno i frutti sperati o meno.
Non restare fermi, non dare la colpa ad altri ma agire velocemente. In Italia non manca la forza lavoro a livello Manageriale per fare quanto detto sopra, basta volerlo.
Questo articolo è ispirato sia dalle numerose news che ricevo giornalmente dalle diverse Associazioni Industriali sia dal fatto che ho “perso” un lavoro di consulenza molto importante perché un’azienda di buon livello della provincia di Bologna, la quale ha bloccato l’apertura di una Business Unit e della gestione commerciale e marketing della stessa in quanto incerta sul mercato di sbocco precedentemente individuato, ovvero gli USA.. Risultato: tanto lavoro e denaro speso in un anno per arrivare a costruire un macchinario adatto ad un certo settore per il mercato Usa, che al momento non vedrà nessun ROI se ci si impunta ad aspettare di capire realmente cosa succederà.
AGIRE: OBIETTIVI-AZIONI-RISULTATI
da Luca Biscione | Gen 26, 2025 | Uncategorized
Relazione tra Dati, Intelligenza Artificiale e OBIETTIVI aziendali
Oggi giorno non si fa altro che parlare di Intelligenza Artificiale (AI), di Dati, di Processi, ma a livello Aziendale e a livello di Sistema Sociale, ciò che unisce tutti questi fattori è l’OBIETTIVO per il quale facciamo ricerca di “informazioni” (Dati appunto) da inserire in una Data Strategy che ci porti al raggiungimento dello scopo.
Si parte quindi dalla strategica e importantissima analisi che deve portare all’individuazione degli Obiettivi (molteplici):
- Aumentare il numero di Clienti
- Aumentare il Valore medio di spesa di ogni Cliente
- Aumentare il ROI
- Aumentare il margine
- Ecc…
Da questi Obiettivi di primo livello bisogna poi passare a Obiettivi operativi che ci diano maggiori dettagli:
Per aumentare il numero di Clienti possiamo, fra le altre cose:
- Testare un nuovo canale di advertising
- Aumentare il budget in advertising
- Diminuire i prezzi
- Applicare scontistiche al primo acquisto
- .ecc..
Questo vale per ogni Obiettivo, cioè essere sempre più specifici al fine di individuare i Dati che potrebbero essere necessari, senza pensare a quali siano realmente disponibili in Azienda (questo è un problema di secondo livello e successivo). La cosa importante da tenere presente è che una buona strategia, sia un una PMI come in un’Azienda di grandi dimensioni, si concentra sull’Obiettivo e non solo sul Dato. La raccolta del Dato (e qui entra in gioco l’Intelligenza Artificiale) deve essere visto come uno strumento utilizzato per migliorare la qualità delle informazioni alla base di decisioni dalle quali scaturiscono le Strategie aziendale che determinano il futuro di un’Azienda.
Nelle Aziende moderne devono collaborare Figure che sanno definire gli Obiettivi, opportunamente valutati e quantificati e Figure tecniche che abbiano “Cultura dei Dati, Conoscenze di strumenti Tecnologici e Conoscenza dei Processi..”
La conoscenza dei moderni strumenti di AI aiuterà sicuramente a definire il processo che porterà Valore all’Azienda: OBIETTIVI-AZIONI-CONTROLLO
da Luca Biscione | Ott 22, 2021 | Uncategorized
Definizione di #Strategia Commerciale e #Marketing: ricerca di nuovi Clienti nei mercati attuali o in nuovi mercati. Definizione delle strategie Marketing per la ricerca e il raggiungimento di nuovi clienti profilati per Aziende produttive #PMI. A volte, la differenza, la fa l’Innovation #Manager al quale ci si affida per la definizione degli obiettivi, della Strategia e della Comunicazione.
Gestire i Processi aziendali non è semplice e non è per tutti, farlo affidandosi a professionisti può fare la differenza.
Oggi scegli me: LB CONSULTING di #Luca Biscione
da Luca Biscione | Mar 24, 2021 | Uncategorized
Strategia Commerciale e Marketing per evitare e/o gestire una Crisi D’Impresa
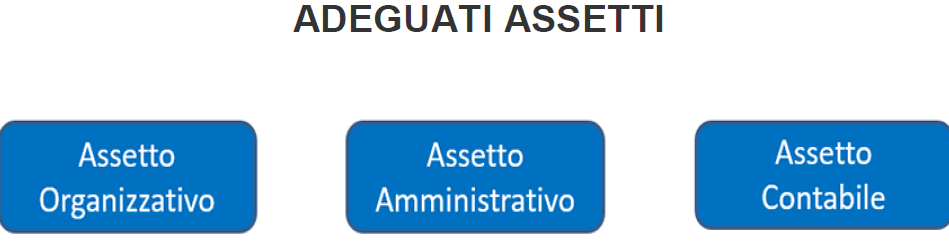
L’art. 375 del D.Lgs. 14/2019 (c.d. “Codice della crisi d’impresa e dell’insolvenza”) ha introdotto il co. 2 dell’art. 2086 c.c., in vigore dal 16.3.2019, secondo cui l’imprenditore, che operi in forma societaria o collettiva, ha il dovere di istituire un assetto organizzativo, amministrativo e contabile adeguato alla natura e alle dimensioni dell’impresa, anche in funzione della rilevazione tempestiva della crisi e della perdita della continuità aziendale, nonché di attivarsi senza indugio per l’adozione e l’attuazione di uno degli strumenti previsti dall’ordinamento per il superamento della crisi e il recupero della continuità aziendale. L’obbligo della istituzione degli adeguati assetti organizzativi, amministrativi e contabili riguarda quindi tutte le società siano esse di capitali o di persone (queste ultime sia in contabilità ordinaria che semplificata) le quali dovranno quindi dotarsi di strumenti necessari al fine di anticipare situazioni di crisi o d’insolvenza e di preservare e garantire la continuità aziendale.
L’art. 377, del Codice della crisi d’impresa e dell’insolvenza anche esso in vigore dal 16.3.2019,così come modificato dai correttivi, ha stabilito che l’istituzione di appositi assetti organizzativi spetta in via esclusiva agli amministratori i quali dopo aver istituito tali assetti hanno l’obbligo di valutarne l’adeguatezza nonché di esaminare i piani strategici, industriali e finanziari aziendali, se predisposti..
Riassumendo, siccome la gestione societaria spetta agli amministratori, è dovere dei medesimi istituire un assetto organizzativo, amministrativo e contabile della società che sia idoneo a consentire il tempestivo rilevamento di una situazione di crisi dell’impresa e di perdita della continuità aziendale e – qualora l’azienda sia già in uno stato di crisi – i medesimi amministratori debbono anche attivarsi ricorrendo agli strumenti previsti dall’ordinamento per il recupero della continuità aziendale.
Di conseguenza, nel caso in cui non ottemperano ai suddetti obblighi, risponderanno con tutto il loro patrimonio nei confronti della società dei soci e dei creditori sociali.
da Luca Biscione | Ott 3, 2019 | Uncategorized
STIAMO PIANIFICANDO I #BUDGET DEL 2020…
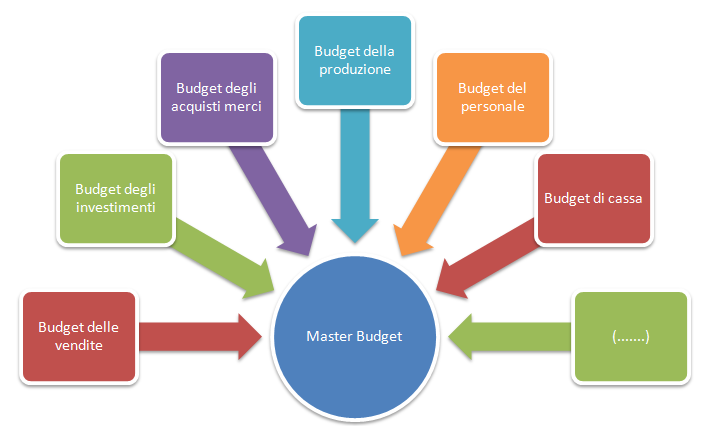
Questo è quanto si sente dire in questo periodo nella maggior parte degli Uffici Commerciali. Ieri ho avuto un incontro in una piccola Azienda meccanica (18 dipendenti; è una tipologia di Realtà che mi piace in quanto si vede la Proprietà e la “dirigenza” in prima linea tutti i giorni: nessuno è rinchiuso in ufficio, Tutti sono operativi..) e il Titolare mi ha detto che, se inizierà la collaborazione, la prima cosa da fare è affrontare il discorso dei #budget delle vendite per il prossimo 2020 (poi con una battuta mi ha detto: al rialzo rispetto al 2019..). Gli ho detto che “andava” bene e che avrei avuto la necessità di alcuni #Dati per allargare l’analisi agli altri reparti dell’azienda che influenzano e sono influenzati dai #Budget delle vendite. Il Titolare mi ha guardato “non bene” pregandomi di non iniziare a divagare e allontanarmi da quella che è la sua principale esigenza.
Non so se prenderò questo lavoro (non per mia scelta) ma ho semplicemente spiegato come il previsionale delle vendite scaturisce da un gioco di squadra all’interno dell’azienda. Le vendite (e i relativi Budget) non devono essere visti come l’inizio di un percorso di crescita (o sopravvivenza) aziendale, bensì come uno dei tasselli finali di un processo che guarda, in maniera trasversale, le diverse sezioni programmatiche dell’Azienda: Non si può budgettizzare un venduto se non si ha il quadro del #Programma di Produzione che condiziona il #Programma degli Acquisti e che è a sua volta condizionato dal #Programma di Logistica. Non posso preventivare delle vendite se prima non ho l’ok della #produzione che mi conferma una certa capacità produttiva; non posso budgettizzare delle vendite in un certo periodo se gli Acquisti mi dicono che i fornitori hanno cambiato le condizioni di vendita e adesso bisogna pagare a 60 invece che a 90 gg e trovarsi, senza aver fatto una #Programmazione di Cassa, in una situazione non piacevole dal punto di vista finanziario. Se aumento le mie vendite cosa ne pensano i ragazzi del magazzino e delle spedizioni? Ho fatto una preliminare analisi sulle marginalità e sui costi per capire come sono andate le vendite nell’anno in corso..?? Vendere di più vuol dire esigere dall’Azienda una #Programmazione nella condotta che interessa trasversalmente tutti i reparti e non solo quello commerciale. Il #Budget delle Vendite non è solo ambizione e stimolo, ma deve essere oculatamente calcolato sulle reali possibilità aziendali con una Visione a quelli che sono gli #Obiettivi a breve-medio e lungo periodo.
Vedremo…!
Oggi ho visto un post del Prof. Bubbio a tal proposito e allora ho deciso di scrivere….