da Luca Biscione | Set 18, 2026 | Uncategorized
C’è bisogno di un consulente “temporary” per una analisi e una pianificazione forte, senza condizionamenti interni..!
Il punto debole di molte PMI in questa fase non è la mancanza di dati — sono anzi bombardate da bollettini, indagini, allarmi — ma la mancanza di una analisi periodica che aiuti a prendere decisioni anche impopolari in azienda, soprattutto nel reparto commerciale e marketing. La CNA fotografa bene il sintomo (53% che “non prevede”): non è prudenza, è paralisi previsionale. Il rischio che vedo concretamente nei clienti che seguo è opposto a quello che raccontano i media: non è la crisi in sé, è la tentazione di aspettare “che passi” un contesto — carburanti ed energia strutturalmente più cari — che con ogni probabilità non tornerà ai livelli pre-2022. Chi a ottobre non ha ancora rifatto un forecast a 90 giorni sta scommettendo l’anno su un’ipotesi di gennaio ormai superata. A volte c’è bisogno di una figura esterna alla quale delegare analisi e decisioni anche impopolari ma spesso efficaci.

da Luca Biscione | Lug 8, 2026 | Uncategorized
Negli ultimi anni il mercato ha reso sempre più evidente un punto: le imprese non cercano più soltanto risposte corrette, ma decisioni migliori.
Nel caso degli studi professionali, questo significa che la consulenza amministrativa e fiscale resta fondamentale, ma non è più sufficiente da sola a coprire la complessità reale delle aziende clienti. Il tema non è sostituire competenze consolidate. Il tema è integrarle.
Una recente ricerca realizzata da Kantar per TeamSystem evidenzia che il 66% delle PMI italiane si aspetta dal proprio commercialista un ruolo più strategico, fondato su pianificazione, analisi e visione d’insieme. Nello stesso studio emerge che il 68% delle imprese continua a incontrare il commercialista di persona, ma integra sempre più la relazione con strumenti digitali condivisi. Il dato è interessante perché segnala una transizione chiara: la fiducia resta centrale, ma il contenuto della relazione sta cambiando.teamsystem
Anche la ricerca dell’Osservatorio Professionisti e Innovazione Digitale del Politecnico di Milano va nella stessa direzione: gli studi professionali sono chiamati a evolvere in coerenza con il proprio ecosistema di appartenenza, cioè soprattutto la piccola e media impresa, ampliando offerta, competenze e modalità di relazione. In altre parole, lo studio che cresce è quello che interpreta meglio il cambiamento del cliente.osservatori+1
Qui si apre uno spazio molto concreto per la collaborazione tra Commercialista e Consulente aziendale.
Il commercialista porta rigore, presidio normativo, lettura finanziaria e continuità relazionale. Il consulente aziendale porta una visione trasversale su organizzazione, posizionamento, processi, marginalità, indicatori operativi e sviluppo commerciale. Insieme, queste due competenze possono offrire al cliente un presidio più completo, utile non solo a “tenere in ordine” l’impresa, ma a migliorarne la qualità delle decisioni.
Questo punto, per uno studio professionale, non è marginale. È strategico.
Quando il cliente percepisce che il proprio consulente non si limita a gestire adempimenti, ma aiuta a leggere il business, cresce il valore della relazione. Quando la consulenza diventa più integrata, lo studio non vende soltanto ore tecniche, ma soluzione, fiducia e continuità. E quando il servizio diventa più completo, aumenta anche la probabilità di fidelizzazione, di cross-selling e di reputazione positiva nel mercato di riferimento.
Le fonti italiane disponibili descrivono un mercato professionale che si sta muovendo proprio in questa direzione: più digitale, più collaborativo, più orientato alla creazione di valore.osservatori+2
In questo scenario, la collaborazione non è una rinuncia all’identità dello studio. È una scelta di posizionamento.
Per un commercialista, collaborare con un consulente aziendale significa rafforzare il proprio ruolo di regista della relazione con l’impresa, offrendo un servizio più solido e più utile. Significa anche distinguersi in un mercato dove la competenza tecnica è necessaria ma non più sufficiente a generare differenziazione duratura.
La domanda, quindi, non è se integrare competenze. La domanda è come farlo bene, con metodo, con credibilità e con vantaggio per tutte le parti coinvolte.
Nella pratica, questo approccio consente allo studio di:
- ampliare il perimetro di consulenza verso aspetti strategici e organizzativi;
- aumentare il valore percepito dal cliente;
- rafforzare la retention e la relazione di lungo periodo;
- presidiare meglio la crescita dell’impresa cliente;
- costruire un posizionamento più evoluto e difendibile nel tempo.
In sintesi, il mercato sta premiando gli studi capaci di interpretare il cambiamento con una logica di ecosistema, non di compartimento stagno. Il commercialista che sa dialogare con figure complementari non si indebolisce: aumenta la propria capacità di incidere sul business del cliente.
Ed è proprio in questa direzione che oggi si misura la qualità di uno studio professionale.
Il futuro della consulenza professionale non sarà fatto di competenze isolate, ma di competenze integrate che generano risultati migliori per l’impresa.

da Luca Biscione | Giu 2, 2026 | Uncategorized
Come consulente della IMAS AEROMECCANICA Srl Unipersonale Aspirazione Industriale Dust extraction and air cleaning systems (produttrice di Impianti di aspirazione e filtrazione aria) ho avuto “contatti” con il settore delle Fonderie capendo molto bene quanto impattano sull’ambiente e quanto sarebbe necessario a livello di investimenti per ridurre appunto l’impatto industriale sull’ambiente. Poi leggo un articolo su una rivista di settore che parla della crisi del settore delle Fonderie in Italia, Germania e un pò in giro per l’Europa e capisco come un settore specchio dell’industria pesante italiana, un vero asset nella corsa alla differenziazione del settore a livello globale, sia nelle mani (e nel destino) del pensiero di burocrati europei che nulla sanno del settore specifico. Quello che segue è un articolo frutto della raccolta di dati e info su varie fonti, tanto per far comprendere come sarebbe il caso di accelerare sull’aspetto manageriale interno piuttosto che aspettare che cambi qualcosa a livello “centrale..”:
Fonderie: cinque anni difficili, una normativa che paralizza e una strategia da ricostruire da zero.
Dai dati Assofond 2024-2025 al CBAM in vigore dal 2026, fino al Deutsche Gießereitag di Göttingen: perché questo settore ha bisogno di un metodo, non di un’altra analisi.
- Il punto di partenza: i numeri del disastro
Il settore delle fonderie italiane conta circa 23.000 addetti e genera un fatturato annuo di 7,6 miliardi di euro. Nel 2024, il giro d’affari complessivo è sceso a 6,6 miliardi, in calo del 12,8% rispetto al 2023. Le fonderie ferrose hanno registrato una perdita del 19,2%, quelle non ferrose del 9,2%. La produzione complessiva è diminuita del 12,3%, attestandosi a circa 1,6 milioni di tonnellate — di poco superiore al minimo storico toccato nel 2020. Ripartelitalia
L’analisi di bilancio 2024 del Centro Studi Assofond, pubblicata in esclusiva sul Sole 24 Ore, non ha lasciato spazio a interpretazioni ottimistiche: le difficoltà strutturali del settore emergono con nettezza, e il presidente Zanardi ha richiesto interventi urgenti per poter competere alla pari dei concorrenti europei. Assofond
Il 2025 non ha invertito la rotta. Nel terzo trimestre 2025, le fonderie ferrose segnavano +5,7% in produzione e +9,3% in fatturato, mentre quelle non ferrose restavano sotto la parità con -0,4% e -4,3% rispettivamente. Nei primi nove mesi dell’anno la produzione è rimasta lontana dai valori del 2024, e il rischio di chiudere l’anno con un nuovo calo si è materializzato concretamente. Meccanica e FonderiaMeccanica e Fonderia
Q1 2026 — stato della fonte. Il report congiunturale Assofond sul primo trimestre 2026 non risulta ancora pubblicato al momento della redazione di questo articolo (giugno 2026). Assofond segue storicamente un calendario di pubblicazione a 6-8 settimane dalla chiusura del trimestre. Lo dichiaro esplicitamente: non stimo né invento dati trimestrali. Il quadro di partenza del 2026 è quello descritto dall’analisi di bilancio e dall’ingresso del CBAM a regime. Il secondo numero 2026 di “In Fonderia” è dedicato interamente all’impatto di dazi, sanzioni internazionali e CBAM sulle catene di fornitura europee — il che dice già tutto sullo scenario che le fonderie stanno vivendo in questi mesi. Assofond
- Il CBAM: il blocco operativo del 2026
Dal 1° gennaio 2026, il Carbon Border Adjustment Mechanism è a pieno regime. L’incertezza normativa sta paralizzando le transazioni commerciali, mettendo a rischio la continuità operativa di filiere strategiche per l’industria italiana ed europea. Il problema non è l’aumento del costo in sé — è che i certificati CBAM saranno acquistabili solo da febbraio 2027, rendendo oggi impossibile determinare il prezzo reale degli input. Fornitori e acquirenti non sono in grado di fissare un prezzo, con il risultato di un blocco delle vendite e un concreto rischio di shortage di materiali. AssofondAssofond
La distorsione strutturale è evidente: le fonderie europee pagano già fino al 35% in più per gli input produttivi — ghisa, ferroleghe, alluminio grezzo — mentre molti prodotti finiti non godono di protezione equivalente. I concorrenti extra-UE entrano nel mercato senza oneri analoghi. QuiBrescia
- Lo scenario europeo: Göttingen 2026
Il problema non è italiano. Al Deutsche Gießereitag 2026 a Göttingen, il presidente del BDG Clemens Küpper ha descritto con nettezza l’industria tedesca sotto pressione: alti costi energetici, burocrazia, mancanza di incentivi agli investimenti e crescente pressione competitiva internazionale continuano a pesare sul settore. La Germania ha perso circa 170 fonderie negli ultimi anni. Le conclusioni del congresso: l’industria europea è in piena trasformazione strutturale, che va ben oltre un ciclo economico negativo, e richiede meno burocrazia, prezzi energetici competitivi, forti incentivi all’innovazione e una visione industriale chiara per l’Europa. Foundry-planetFoundry-planet
- La domanda che nessuno vuole farsi: ho ancora una strategia?
Quattro anni di cali consecutivi producono un effetto collaterale pericoloso: si consolida una cultura operativa di pura sopravvivenza — riduzione costi, taglio investimenti, gestione delle urgenze quotidiane. Questo, per molte PMI del comparto, si traduce nell’assenza di un metodo strategico verificabile. Si reagisce. Non si pianifica.
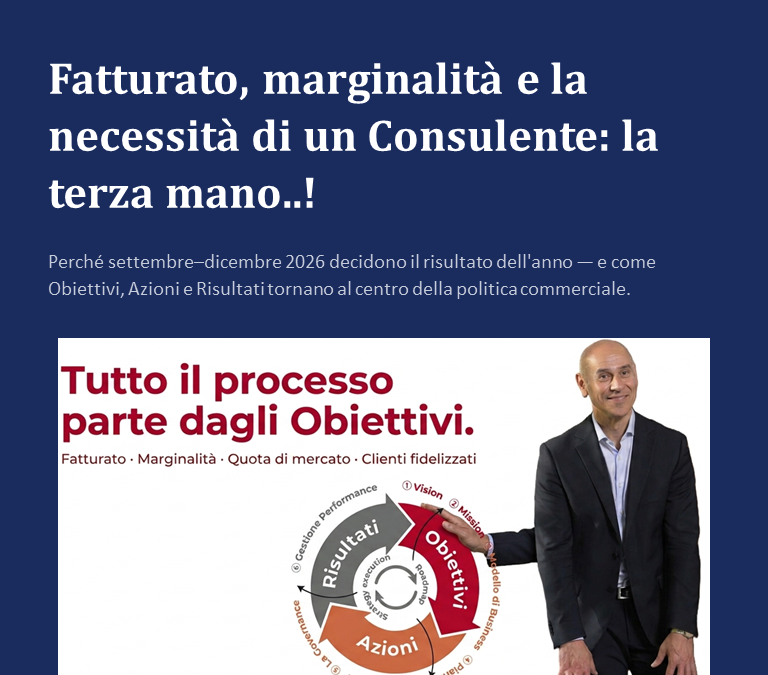
È qui che entra in gioco il framework OAK — Obiettivi, Azioni, Risultati. Non come slogan, ma come struttura minima per uscire dalla modalità emergenza.
Obiettivi — definire dove si vuole arrivare: diversificazione settoriale (dall’automotive a energia, difesa, medicale, macchine agricole), nuovi mercati geografici, riposizionamento su clienti ad alta marginalità. Senza obiettivi misurabili, le azioni restano reazioni.
Azioni — tradurre gli obiettivi in piani operativi con risorse, tempi e responsabili. Questo include: l’analisi di mercato aggiornata (non quella di tre anni fa), la ridefinizione del portafoglio clienti, la revisione del pricing in chiave value-based, la mappatura delle tecnologie disponibili — dall’IA applicata alla fusione alla simulazione predittiva dei difetti.
Risultati — misurare con KPI definiti ex-ante: tasso di marginalità per cliente, indice di concentrazione del portafoglio, lead time di sviluppo nuovi prodotti, % fatturato su settori non-automotive. Senza misurazione, non c’è apprendimento. E senza apprendimento, ogni crisi si affronta come se fosse la prima volta.
- Perché serve uno sguardo esterno
C’è un problema specifico che le PMI manifatturiere in crisi tendono a sottovalutare: la difficoltà di analizzare la propria situazione dall’interno quando si è in piena gestione dell’emergenza. Il management è saturo di urgenze operative. L’analisi strategica — quella vera, fondata su dati di mercato aggiornati, benchmark competitivi, riposizionamento dell’offerta — non viene fatta perché non c’è tempo, o perché si presuppone di conoscere già le risposte.
Un consulente esterno porta tre cose che non si producono internamente: distanza cognitiva dall’emergenza quotidiana, un metodo strutturato di analisi (Porter, TOWS, OAK), e la capacità di tradurre l’analisi in un nuovo workflow aziendale operativo — non un documento da mettere nel cassetto. Non è una spesa. È la precondizione per fare scelte invece di subire eventi.

da Luca Biscione | Mag 28, 2026 | Aziendale, Business
Il futuro della Meccanica in Italia
Come per un popolo si cerca di capire quale sarà la sua evoluzione (numerica, dal punto di vista sociale, economico, ecc..) anche dal numero di nascite che ci sono ogni anno, così mi sono chiesto quale sarà il futuro del settore della #meccanica in generale (settore nel quale mi guadagno da vivere) basandomi sul dato delle nascite di startup specifiche per questo settore.
Quante startup ci sono davvero nella meccanica?
Il dato aggregato “12,9% nel manifatturiero” Tradotto in numeri assoluti su una base di circa 12.170 startup (dato Q1 2025): si tratta di circa 300 startup nella fabbricazione di macchinari. Trecento. Sull’intero territorio nazionale.
Le startup nella meccanica: cosa fanno davvero?
Prevalentemente lavorano sul processo e sui servizi digitali, non sul prodotto fisico. Molti prodotti industriali stanno diventando sistemi informativi distribuiti: grazie a sensori e connettività generano dati sul proprio funzionamento e il valore non si esaurisce più nell’oggetto fisico ma si estende a manutenzione predittiva, monitoraggio da remoto e ottimizzazione delle prestazioni.
Detto in modo diretto: le startup che operano nella meccanica raramente costruiscono un nuovo tipo di macchinario. Costruiscono software di controllo, sistemi IoT per macchine esistenti, soluzioni di manutenzione predittiva, digital twin, cobot per l’asservimento.
Le startup che progettano e producono macchinari complessi e unici — il cuore della tradizione italiana — sono pochissime e tendenzialmente non si iscrivono al registro startup innovative perché il loro modello non è scalabile nel senso VC del termine. Una macchina speciale per una linea di produzione del settore farmaceutico non si replica in 1.000 esemplari identici.
Allora mi chiedo: Saremo ancora competitivi sulla meccanica “tradizionale”?
Spero di si. Le PMI meccaniche italiane che sopravviveranno e cresceranno nei prossimi 10 anni sono quelle che integreranno competenza manifatturiera tradizionale con capacità digitale — non in sostituzione, ma in combinazione.
Forse abbiamo mollato sulla meccanica “tradizionale” e stiamo cercando di emergere in tutto quello che gira intorno alla meccanica tradizionale; di sicuro, nei prossimi anni, alle fiere, sui social, nelle aziende, si vedranno sempre più macchinari, impianti, componenti, nè italiani nè tedeschi, ma orientali con tecnici italiani..!

da Luca Biscione | Mag 7, 2026 | Uncategorized
Il PMI manifatturiero italiano ad aprile 2026 ha toccato quota 52,1 — il valore più alto dall’aprile 2022, con produzione ai massimi triennali e occupazione in ripresa. A leggere solo questo numero, sembrerebbe che il peggio sia alle spalle.
Ma chi guida un’impresa manifatturiera sa che il fatturato non è il margine.
LO SCENARIO REALE: NUMERI CHE PESANO
Il Centro Studi Confindustria ha stimato un aggravio di bolletta energetica per la manifattura italiana compreso tra 7 e 21 miliardi di euro nel 2026, a seconda della durata del conflitto in Iran. L’incidenza dei costi energetici sui costi totali potrebbe salire dal 4,9% fino al 7,6% — pericolosamente vicino all’8,3% del 2022, livello che Confindustria stessa definisce “non sostenibile”.
Un’impresa italiana paga oggi 85 euro per MWh. La Francia è a 25 euro, la Germania a 44. Lo svantaggio competitivo è strutturale, non congiunturale.
UCIMU — l’associazione dei costruttori di macchine utensili — segnala nel primo trimestre 2026 un calo del 28,8% degli ordini sul mercato interno, a fronte di un +28,9% dall’estero. Il presidente Riccardo Rosa parla apertamente di “effetto attesa” legato ai ritardi nei decreti attuativi dell’iperammortamento.
Cerved avverte che le operazioni militari e lo shock energetico potrebbero portare l’economia italiana alla stagnazione nel triennio 2026-2028. Allianz Trade stima 15.000 insolvenze aziendali aggiuntive nel biennio 2026-2027, con il manifatturiero al +21% di mancati saldi già nel 2025.
IL PROBLEMA PER LE PMI: COSTI SU, PREZZI GIÙ
Per una PMI manifatturiera, il meccanismo è brutale nella sua semplicità: i costi salgono (energia, materie prime, logistica, finanziari), ma il potere di trasferirli ai clienti è limitato. In un mercato dove la domanda interna è debole e la concorrenza — anche estera — si gioca spesso sul prezzo, l’effetto è una compressione progressiva dei margini.
Non tutte le aziende che entrano in questa spirale ne escono. Quelle più esposte — alta intensità energetica, concentrazione su pochi clienti, assenza di una strategia di pricing strutturata — sono le più vulnerabili.
LA STRADA: ANALISI STRATEGICA MULTI-SCENARIO
L’alternativa non è ottimismo o pessimismo. È metodo.
Un’analisi strategica strutturata su più scenari permette di rispondere a domande concrete: la mia struttura di costo regge uno scenario di energia a 100 euro/MWh per 18 mesi? Il mio mix clienti mi protegge o mi espone? I miei processi interni sono efficienti o nascondono costi che in tempi buoni non si vedevano? Il mio posizionamento competitivo è difendibile?
Questo tipo di lavoro richiede uno sguardo esterno all’azienda — un professionista che conosca le dinamiche di settore, che sappia leggere i bilanci in chiave strategica (non solo contabile) e che possa costruire un piano d’azione con obiettivi, azioni e KPI misurabili.
Non è un esercizio teorico. È la differenza tra chi arriva al 2028 con un’azienda più forte e chi ci arriva — se ci arriva — più debole.
Se vuoi capire come la tua azienda reggerebbe ai diversi scenari del 2026-2028, contattami per una prima analisi riservata. È gratuita, dura 30 minuti, e ti darà già un quadro chiaro delle tue priorità.
E) SUPPORTO DATI — FONTI CON LINK
━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━
1. S&P Global — PMI Manifatturiero Italia Aprile 2026 (52,1)
https://it.tradingeconomics.com/italy/manufacturing-pmi
2. Confindustria — Congiuntura Flash: shock energia +7/+21 mld
https://www.confindustria.it/pubblicazioni/rincari-dellenergia-calo-di-fiducia-e-aspettative-rialzo-dei-tassi-sovrani-primi-impatti-della-guerra/
3. Confindustria — Audizione DFP: rischio “più grave crisi energetica della storia”
https://www.ilsole24ore.com/art/dfp-confindustria-rischio-piu-grave-crisi-energetica-storia-AI1bKdjC
4. UCIMU — Ordini macchine utensili Q1 2026: +3,1% totale, -28,8% interno, +28,9% estero
Ucimu: ordini macchine utensili +3,1% nel primo trimestre 2026. Crolla il mercato interno (–28,8%) mentre l’estero vola (+28,9%)
5. Cerved — Stagnazione 2026-2028
https://www.cerved.com/ricerca-e-analisi
6. Allianz Trade — Insolvency Report: +15.000 insolvenze extra 2026-2027
https://www.pmi.it/economia/mercati/492837/insolvenze-pmi-settori-crisi.html
7. Confimi Apindustria Verona — Costi energia: Italia 85 eur/MWh vs Francia 25
https://www.giornaledellepmi.it/ucimu-nel-primo-trimestre-2026-crescono-gli-ordini-di-macchine-utensili-31-ordini-interni-288-ordini-esteri-289/
8. Sbircia la Notizia — Analisi PMI aprile e bolletta imprese
https://www.sbircialanotizia.it/articoli/2026/04/20/bollette-imprese-2lvyt/
